
 引力播

近日,中国证监会就《私募投资基金募集监督管理办法(征求意见稿)》(以下简称“募集新规”)公开征求意见,拟以部门规章形式专门规范私募基金募集环节,覆盖合格投资者标准、实缴要求、募集渠道、宣传推介等全流程,引发资本市场及私募行业广泛关注。
苏州工业园区一家私募基金的负责人表示,本次募集新规是私募行业粗放发展转向规范化的标志性政策,核心导向是强化“卖者尽责”,针对过往募集不规范、责任模糊等行业痛点出台。相较于过往自律规则,最大突破是将监管要求上升到部门规章层级,收紧点集中在合格投资者穿透核验、机构责任全链条压实两个维度,规则约束力显著增强。
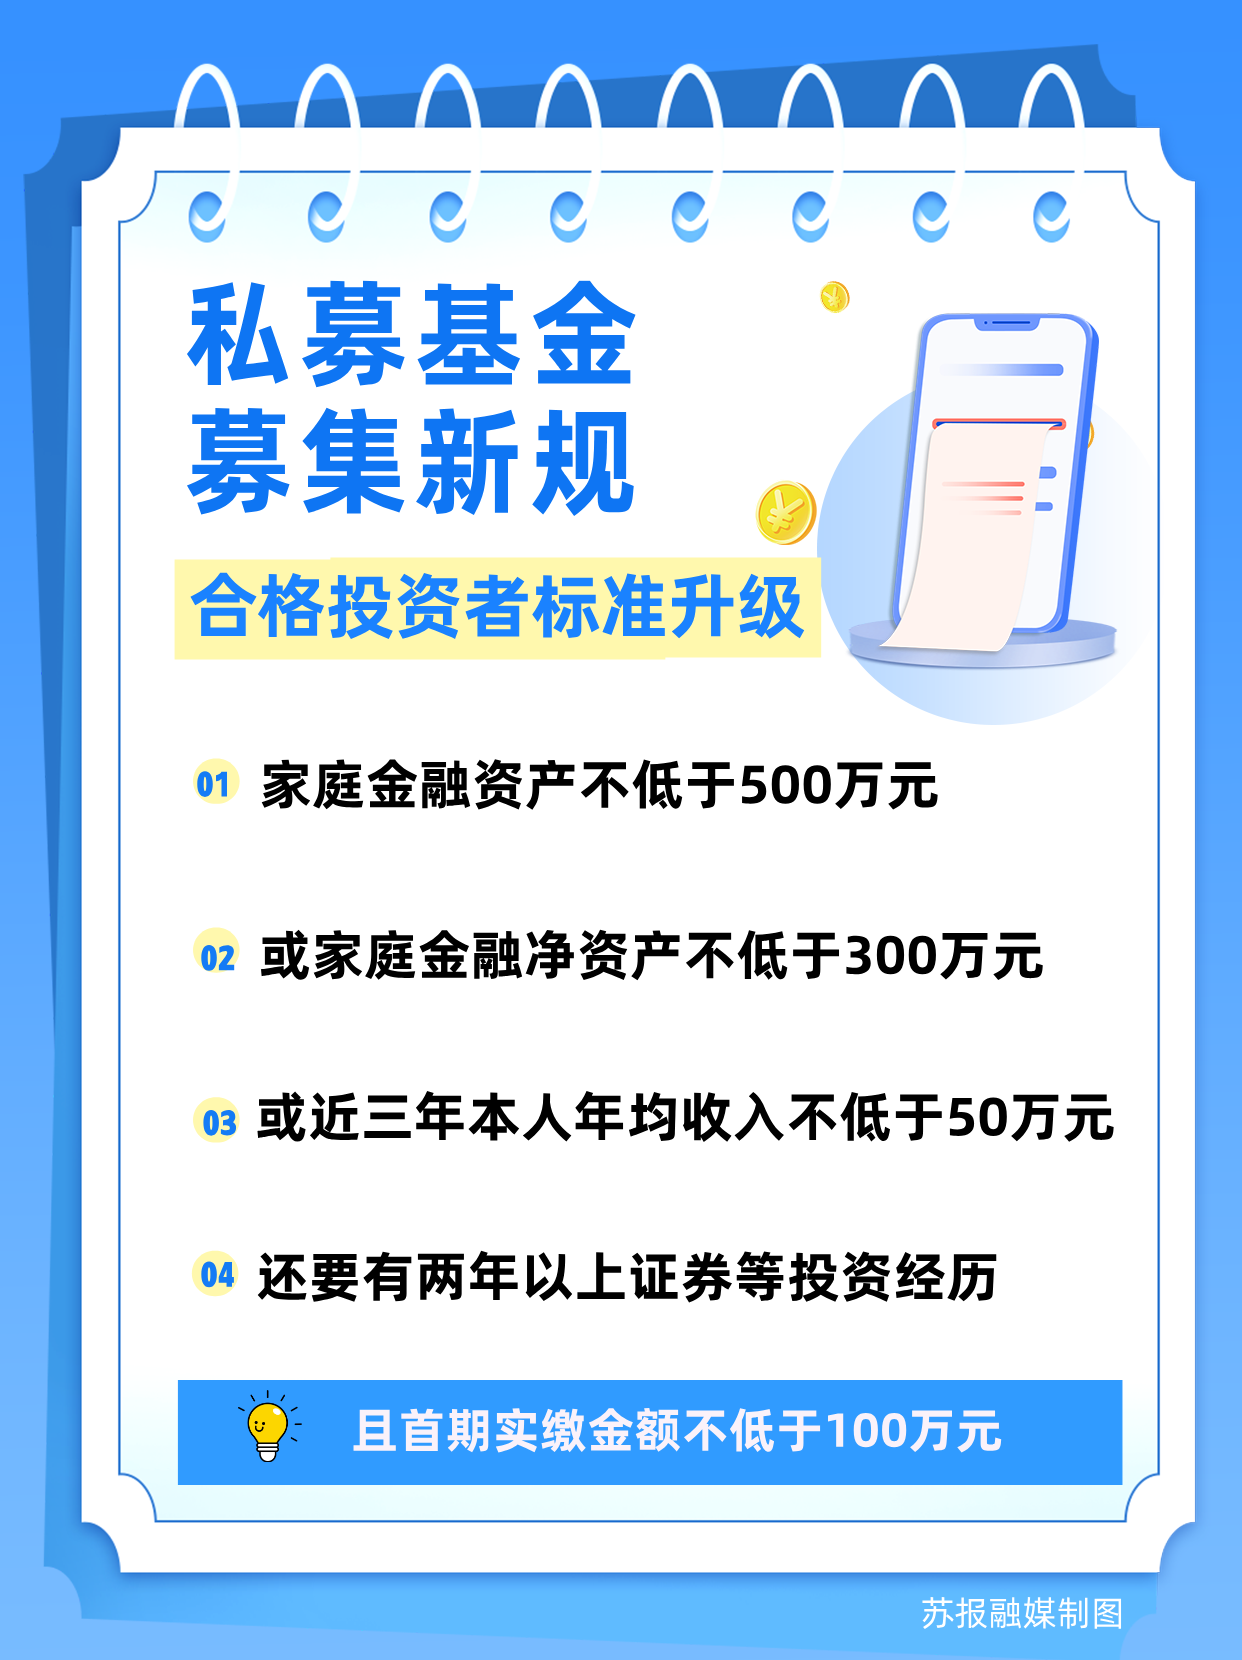
新规中的私募基金合格投资者准入标准 苏报融媒记者 戴晓刚/制图
合格投资者标准全面升级
投资者门槛优化调整,是本次募集新规最核心的变化之一。新规不仅抬高了合格投资者准入标准,还将资产、净资产核算口径从投资者个人延伸至家庭维度,进一步夯实私募产品风险匹配机制。
根据现行规则,合格投资者只需满足个人金融资产不低于300万元,或近三年个人年均收入不低于50万元任一条件。而募集新规提出全新准入要求,投资者需满足三项条件之一:家庭金融资产不低于500万元、家庭金融净资产不低于300万元、近三年个人年均收入不低于50万元。与此同时,新规新增两年以上证券投资经历的硬性要求,且投资者投资单只私募基金的金额不低于100万元的标准。
针对投向高风险标的的私募基金,新规设置了更为严格的投资者准入门槛。若私募投资基金80%以上财产投向不动产项目公司股权、单一标的、境外资产、场外衍生品的,个人投资者须满足更高要求:4年以上投资经历+家庭金融资产1000万元+家庭金融净资产600万元。
员工跟投也不再“豁免”。新规明确,参与基金跟投的员工须为投研、交易、风控专职人员,且家庭金融净资产不低于100万元。
在投资者核验环节,行业原有“承诺即合规”的宽松模式彻底终结。过去,投资者签署合格投资者承诺书后,机构即可完成合规备案。募集新规第二十三条明确要求:签署合同前,须通过核实银行流水、资产证明、税务、社保、征信或审计报告等合理必要信息,确认投资者符合合格投资者标准。投资者拒绝提供或材料不全的,不得向其募集资金。
从“纪律处分”变成“行政处罚”
募集新规的另一大变化,是首次在行政规章层面对募集全流程作出系统规定,从适当性评估、产品推介、风险揭示到合格投资者确认、基金合同签署,每一环节均有明确的行为标准和底线要求,填补募集环节行政监管空白。
与此同时,募集新规不仅在第三十九条至第四十二条明确了各项违规行为对应的行政处罚依据,还规定了从行政监管措施到行政处罚再到市场禁入的分层追责体系。
具体来看,违反合格投资者、禁止行为、穿透核查等核心条款的,直接依照《私募条例》第四十五、四十八、四十九条处罚;未挂钩的条款也设定了10万元以下罚款,涉及金融安全且有危害后果的,提高到20万元以下。情节严重的,可以采取市场禁入;涉嫌犯罪的,移送司法机关。
“以前违反募集规则是行业内部处理,以后是行政违法,性质完全不同。”上述苏州私募负责人表示,新规将行业自律约束升级为法定行政监管,大幅提高违规成本。同时,监管要求进一步量化、具象化,例如明确投资者适当性测评单日不得超过2次,风险披露禁止模糊化、套路化表述,彻底压缩行业以往打擦边球、变相违规的操作空间。
合规和投研将成核心竞争力
近年来,随着股票市场持续活跃,国内私募证券基金行业持续扩容。数据显示,今年8月新备案私募证券投资基金就超过1200只,虽较7月年内高点有所回落,但仍保持较高水平,且已经连续3个月维持1200只以上的新备案数量。截至8月31日,年内累计备案私募证券投资基金超过10000只,同比增长近40%。从策略结构来看,股票策略仍占据主导地位。
事实上,记者注意到,私募基金行业监管体系近年来也持续迭代完善,法治化、规范化进程持续提速。2023年9月1日,国内私募基金行业首部行政法规《私募投资基金监督管理条例》正式施行,奠定行业法治监管根基;2024年8月1日,《私募证券投资基金运作指引》落地实施,对基金杠杆比例、开放运作频率、衍生品交易等核心运作环节细化监管要求,过渡期结束后实现全量合规管控;2026年国办54号指导意见出台,进一步明确行业分类监管、扶优限劣的核心思路,压实各方主体责任,推动行业高质量发展。
针对募集新规落地后的行业发展趋势,该私募负责人分析表示,新一轮监管升级将大幅加剧行业分化。合规能力弱、依赖灰色募资的中小机构会逐步出清,而深耕本地、合规基础扎实的中小机构依然有生存空间。未来苏州私募行业的竞争核心必然会从“募资能力”转向“合规+投研能力”,募资只是结果,合规是基础,投研能力才是机构长期生存的核心壁垒。(苏报融媒记者 戴晓刚/文)
